人工智能上市公司需关注六大财务问题 致同咨询产业链投资及咨询洞察
随着人工智能技术加速商业化落地,相关上市公司在资本市场备受瞩目。技术迭代快、研发投入高、商业模式尚在验证期等特点,使得人工智能企业在财务管理和信息披露方面面临独特挑战。致同咨询基于对人工智能产业链的深度观察与咨询服务经验,指出人工智能上市公司需重点关注六大财务问题,并为产业链投资及咨询提供专业视角。
一、研发支出资本化与费用化的边界判定
人工智能企业的核心竞争力高度依赖算法、模型与底层技术研发。根据企业会计准则,研发支出需区分研究阶段与开发阶段,满足特定条件方可资本化。致同咨询提示,AI公司常面临以下难点:如何证明技术可行性、如何界定无形资产带来经济利益的期间、如何分摊多项目并行研发的间接成本。若资本化政策过于激进,可能虚增当期利润;若全部费用化,则难以反映技术资产积累。上市公司应建立内部研发项目里程碑评审机制,并保持会计政策的一致性。
二、数据资产与算力资源的会计处理
数据是人工智能的关键生产要素,但现行准则下,外购数据、自行采集数据、用户生成数据的确权与计量尚存争议。GPU集群、云算力租赁等支出属于固定资产、无形资产还是当期服务费用,直接影响利润表。致同咨询建议,企业应结合数据的使用寿命、排他性及可复制性,区分确认为存货、无形资产或费用;对于算力资源,若长期独占使用且成本可可靠计量,可考虑资本化,否则应作为服务费列支。
三、收入确认的复杂性与时点判断
AI上市公司常采用“软件许可+算法服务+硬件集成+持续运维”的混合商业模式。根据新收入准则,需识别合同中的单项履约义务,并按公允价格分摊交易价格。致同咨询指出,算法授权按使用量计费、模型训练按里程碑收款、SaaS订阅按时间确认等场景,容易产生收入确认时点错配。特别是包含免费试用期、客户接受条款或不确定交付成果的合同,企业应审慎判断控制权转移时点,避免提前确认收入。
四、股份支付与股权激励的公允价值计量
为吸引顶尖AI人才,上市公司普遍采用期权、限制性股票或第二类限制性股票。致同咨询强调,估值模型中波动率、无风险利率、预期离职率等参数的选择对股份支付费用影响显著。部分AI公司在上市前多轮融资,公允价值难以取得活跃市场报价,需依赖估值技术。若公允价值计量不准确,将导致各期费用大幅波动,甚至引发监管问询。
五、商誉与无形资产减值风险
人工智能产业链并购活跃,企业常通过收购初创团队获取技术或客户关系,由此产生高额商誉。当技术路线被颠覆、核心团队流失或产品商业化不及预期时,商誉及使用寿命不确定的无形资产需进行减值测试。致同咨询提示,AI行业技术更新周期短,减值迹象往往出现较早,企业应至少每年末进行减值测试,并合理预测未来现金流,避免一次性巨额减值冲击业绩。
六、税务优惠与不确定性事项的处理
AI企业可享受高新技术企业、研发费用加计扣除、软件企业增值税即征即退等税收优惠。但部分优惠需满足特定条件(如研发人员占比、收入结构、知识产权数量),且各地执行口径不一。致同咨询建议,上市公司应审慎评估各项税收优惠的可持续性,对于已确认的递延所得税资产,应结合未来盈利预测判断可回收性。跨境AI服务涉及常设机构认定、预提所得税等问题,需提前进行税务健康检查。
产业链投资及咨询建议
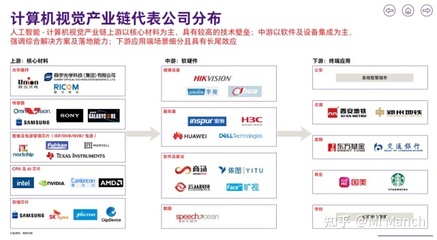
致同咨询认为,人工智能产业链投资应围绕“算力—数据—算法—应用”四层结构,重点关注企业的财务健康度与会计信息质量。对于投资机构,建议:
- 尽调阶段专项审查研发资本化政策、收入确认政策及股份支付估值报告;
- 估值时扣除激进的资本化影响,采用自由现金流而非净利润指标;
- 关注数据合规成本、算力租赁的长短期负债错配;
- 在投后管理中协助被投企业建立适配AI业务的财务内控体系。
对于AI上市公司,致同咨询可提供以下咨询服务:研发费用加计扣除合规复核、数据资产入表试点辅导、混合收入模式下的准则应用指引、股权激励方案设计与税务优化、商誉减值测试专项审计以及全球税务架构规划。只有夯实财务基础,人工智能企业才能在资本市场的长期检验中行稳致远。
如若转载,请注明出处:http://www.ljubao.com/product/56.html
更新时间:2026-10-10 09:15:27